

Tansania Pflichtversicherung: NIC für das Festland
Du reist zuerst auf das tansanische Festland? Dann brauchst du seit dem 1. Oktober 2026 grundsätzlich die NIC-Einreiseversicherung: 44 USD pro Erwachsenem für bis zu 92 Tage. Hier findest du den offiziellen Antrag, Kinderpreise und die Regeln für eine Weiterreise nach Sansibar. Ausnahmen und vorhandene ZIC-Policen sind unten erklärt.
Festland und Sansibar kombinieren: Die Tourismusinformation der Tanzania High Commission in London bestätigt die gegenseitige Anerkennung gültiger Policen für die Weiterreise. Für dieselbe versicherte Reise ist bei anwendbarem Schutz keine doppelte Pflichtversicherung nötig. Wer ZIC bereits gekauft hat und zuerst aufs Festland reist, findet unten die Regelung für vor dem 1. Oktober gekaufte Policen. Auch die deutschen Reisehinweise nennen die gegenseitige Anerkennung gültiger NIC- und ZIC-Policen für den jeweils anderen Landesteil.
Was kostet die NIC-Versicherung für Tansania?
Der Grundpreis beträgt 44 US-Dollar. Für Kinder gelten Altersrabatte; im Gruppenpaket erhalten Erwachsene eine Ermäßigung. Die aktuelle NIC-Paketauswahl zeigt den Grundpreis bereits vor dem Ausfüllen des Antrags.
| Reisende | Preis pro Person |
|---|---|
| Erwachsene · Standardtarif | 44 USD |
| Kinder · 3 bis 17 Jahre | 22 USD |
| Kinder · 0 bis 2 Jahre | 0 USD |
| Erwachsene · Gruppenpaket ab 10 Personen | 39,60 USD |
22 USD und 39,60 USD ergeben sich aus den ausgewiesenen Rabatten. Die Vorschriften nennen den Gegenwert von 44 USD in Tansania-Schilling; das Portal zeigt Preise in USD. Prüfe vor der Zahlung den Gesamtbetrag und die angegebene Währung.
Für wen gilt die Pflicht – und welche Ausnahmen gibt es?
Sie betrifft ausländische Besucher bei der Einreise auf das Festland über Flughäfen, Häfen und Landgrenzen. Die NIC-FAQ nehmen Personen mit Wohnsitz in EAC- oder SADC-Partnerstaaten aus. Hier zählt der Wohnsitz, nicht allein die Staatsangehörigkeit. Das Auswärtige Amt nennt außerdem Inhaber tansanischer Aufenthaltstitel. Besondere Aufenthalts- oder Transitfälle und erforderliche Nachweise solltest du vorab mit NIC klären.
Bei Weiterreise nach Sansibar: Wenn du unter eine EAC-/SADC-Ausnahme für das Festland fällst, lass die Anforderungen für Sansibar gesondert von ZIC bestätigen. Übertrage eine Festland-Ausnahme nicht ungeprüft auf die Inseln. Offizielle ZIC-FAQ und Kontaktmöglichkeiten
NIC oder ZIC: Dein erster Einreisepunkt entscheidet
Für eine Kombination aus Safari auf dem Festland und Sansibar sind bei gültigem Schutz grundsätzlich keine zwei Pflichtversicherungen nötig. Die Tanzania High Commission in London erläutert die Anerkennung in beide Richtungen. Für einen neuen Abschluss gilt:
Ankunft am Kilimanjaro Airport oder in Dar es Salaam
Beispiel: Kilimanjaro Airport → Safari → Sansibar
Du schließt NIC ab. Für die anschließende Reise nach Sansibar brauchst du innerhalb des gültigen Versicherungsschutzes keine zusätzliche ZIC-Police.
Ankunft auf Sansibar, danach weiter zur Safari
Beispiel: Sansibar → Safari auf dem Festland → Sansibar
Du schließt ZIC ab. Bei gültigem ZIC-Schutz ist für die Weiterreise aufs Festland keine zusätzliche NIC-Police nötig. Den Antrag erklärt die ZIC-Anleitung mit Screenshots.
Wichtig bei beiden Varianten: Die Daten im Zertifikat müssen die gesamte Reise abdecken. Gegenseitige Anerkennung verlängert eine Police nicht und zieht ihren Beginn nicht vor. Halte das Versicherungszertifikat und den QR-Code während der gesamten Reise elektronisch oder ausgedruckt bereit.
Dein Flug steht noch nicht fest? Im Flugratgeber vergleichen wir die Ankunft am Kilimanjaro Airport, auf Sansibar und die Weiterreise über Nairobi. Dazu gehören auch die Fragen, die du zu Anschlussflügen und Gepäck vor der Buchung klären solltest.
NIC-Versicherung online beantragen: Schritt für Schritt
Der Antrag läuft direkt über die National Insurance Corporation of Tanzania. Halte für alle Reisenden Passdaten, Geburtsdatum, Wohnsitz, Kontaktangaben sowie Ankunfts- und Abreisedatum bereit. Ein kostenpflichtiger Vermittler ist dafür nicht erforderlich.
1. Passendes Paket auswählen
Öffne „Apply for Insurance“ und wähle über „Select“ nach der Personenzahl: Individual für 1–2, Family für 3–9 oder Group für 10–100 Reisende. Auch ein Paar nutzt das Einzelpaket.
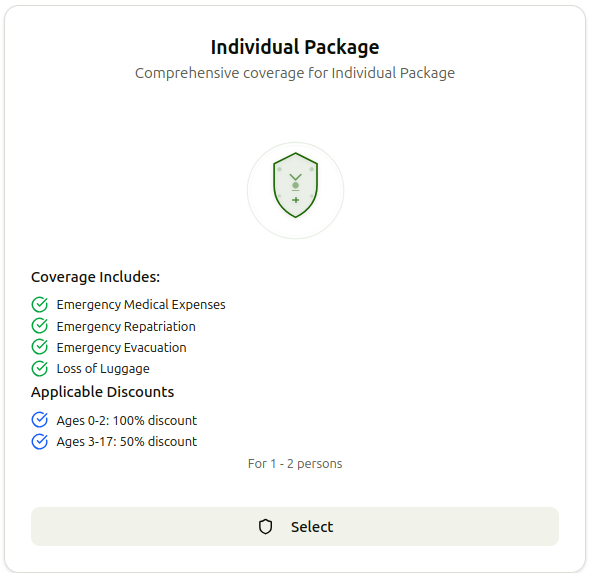
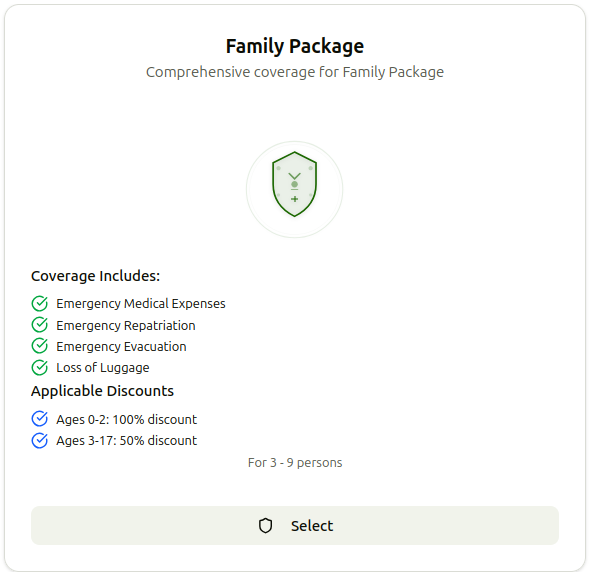
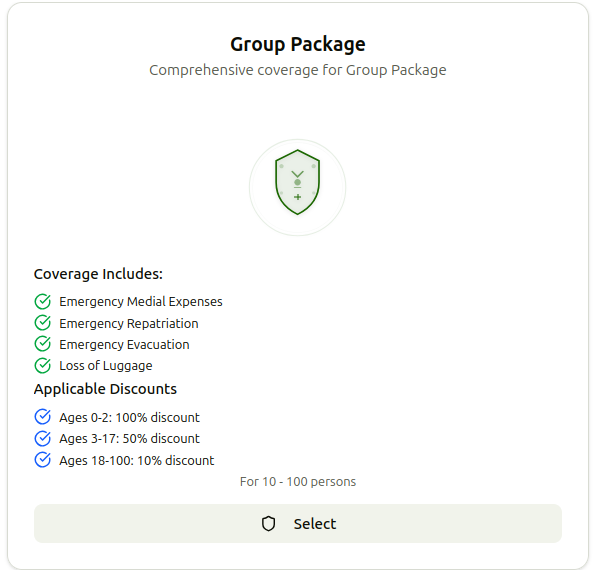
Screenshots: NIC-Portal, aufgenommen am . Bei der Prüfung am waren Personenzahlen und Rabatte unverändert. Die aktuelle Auswahl zeigt zusätzlich schon 44 USD als Grundpreis pro Person; dieser Hinweis fehlt noch in den älteren Aufnahmen.
2. Personen- und Reisedaten eintragen
Übernimm Namen und Passnummern genau aus den Reisepässen. Gib den ersten Einreisepunkt und die tatsächlichen Reisedaten an. Bei einer Kombination mit Sansibar muss der angegebene Zeitraum auch diesen Teil der Reise abdecken.
Kontrolliere vor dem Bezahlen alle Mitreisenden, Geburtsdaten und E-Mail-Adressen. Speichere die Antrags- oder Zahlungsreferenz, damit NIC einen Vorgang bei Rückfragen zuordnen kann.
3. Betrag prüfen und Zahlungsart wählen
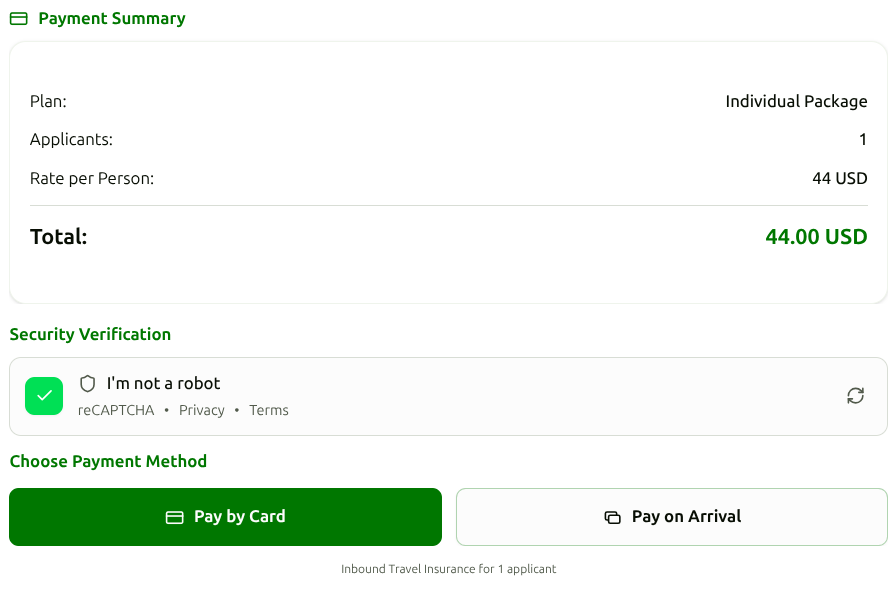
Unter „Payment Summary“ stehen Paket, Personenzahl und Gesamtbetrag. Die NIC-FAQ nennen Kartenzahlung online sowie Barzahlung bei Ankunft. Für einen bereits vor dem Abflug vorliegenden Versicherungsnachweis empfiehlt sich der vollständige Online-Abschluss.
„Pay by Card“: online bezahlen
Kontrolliere Betrag und Währung und folge der Kartenzahlung. Prüfe anschließend, ob das Versicherungszertifikat ausgestellt wurde. Ein Zahlungsbeleg allein ersetzt die Kontrolle des Zertifikats nicht.
Die Abbildung zeigt den Standardtarif für einen Erwachsenen. Bei mehreren Personen oder Kinderermäßigungen fällt die Summe entsprechend anders aus.
„Pay on Arrival“: Rechnung mitnehmen und vor Ort bezahlen
Der abgebildete Portalhinweis beschreibt diesen Ablauf:
- Über „Generate Invoice Document“ ein Rechnungsdokument mit Zahlungsreferenz erstellen.
- Die Rechnung herunterladen, ausdrucken und zur Einreise mitnehmen.
- Am vorgesehenen NIC- oder NMB-Bank-Schalter bezahlen. Der Hinweis nennt Barzahlung in US-Dollar.
- Nach der Zahlung das Versicherungszertifikat entgegennehmen und prüfen.
Die Rechnung ist noch kein Versicherungszertifikat. Kläre vorab mit NIC, wie die Zahlung an deinem Einreisepunkt abgewickelt wird, wenn du diese Option nutzen möchtest.
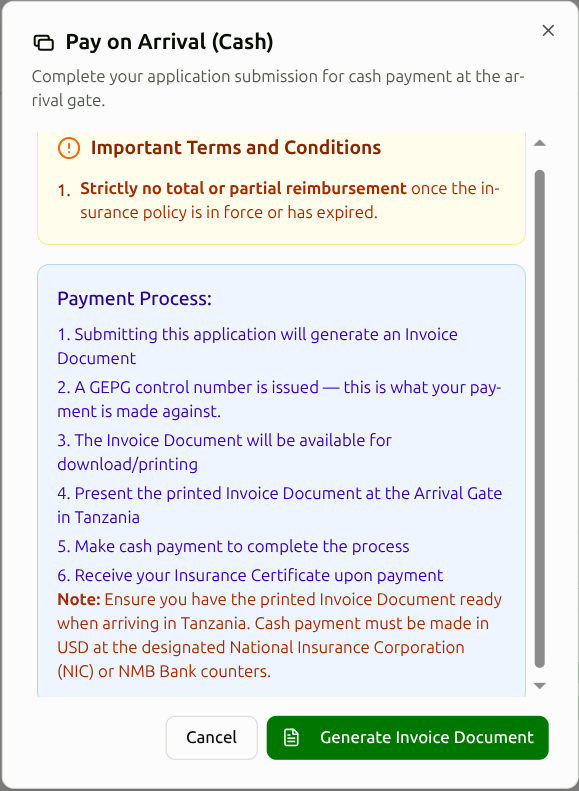
Zahlungsansichten: NIC-Portal vom . Die aktuellen NIC-FAQ bestätigen beide Zahlungswege. Maßgeblich sind die Angaben und Bedingungen, die bei deinem Antrag angezeigt werden.
4. Zertifikat kontrollieren und offline speichern
Prüfe Namen, Passnummern sowie Beginn und Ende des Schutzes für jede versicherte Person. Speichere das Zertifikat einschließlich QR-Code offline auf dem Telefon und nimm zusätzlich einen Ausdruck mit. So lässt sich der Nachweis auch ohne Internetverbindung vorzeigen.
Du möchtest deinen Status prüfen?
Unter „Check Insurance Status“ bietet NIC eine Prüfung per Passnummer oder Policennummer sowie einen QR-Code-Scan an.
Du findest deine Unterlagen nicht mehr?
Unter „Request Documents“ kannst du die Unterlagen erneut anfordern. Das Portal verlangt die E-Mail-Adresse der Police und eine Bestätigung per Einmalcode.
Was deckt die NIC-Pflichtversicherung ab?
Was bekommst du für die 44 US-Dollar? Uns liegt eine nach dem Abschluss erhaltene NIC-Police vor. Ihre Leistungsübersicht nennt unter anderem 50.000 USD für medizinische Ausgaben und 1.000 USD für bestimmte Schäden am aufgegebenen Gepäck. Entscheidend sind die Einschränkungen im Bedingungstext.
Grundlage dieser Auswertung: eine uns im Oktober 2026 von einem Reisenden zur Verfügung gestellte, anonymisierte NIC-Police mit zwölf Seiten. Die Beträge stehen auf PDF-Seite 1–2, die Bedingungen folgen ab Seite 3. Ein eindeutiges Versionsdatum der Bedingungen ist nicht angegeben. Wir fassen diese konkrete Fassung zusammen; für deinen Vertrag gelten die dir ausgestellte Police und etwaige Ergänzungen. Die öffentlichen NIC-FAQ nennen allgemeine Leistungsbereiche, aber nicht die hier aufgeführten einzelnen Höchstbeträge.
| Leistung | Höchstbetrag und wichtige Grenze |
|---|---|
| Medizinische Ausgaben | Bis zu 50.000 USD Behandlungen bei versicherter Krankheit oder Unfall. COVID-19 ist in der Übersicht ausdrücklich genannt; Medikamente und erste medizinische Hilfe sind im allgemeinen medizinischen Limit enthalten, keine zusätzlichen 50.000 USD. |
| Medizinischer Transport oder Rücktransport | Bis zu 50.000 USD Über die medizinische Notwendigkeit und das Ziel entscheidet das medizinische Team des Versicherers. Rettungskosten sind in diesem Abschnitt ausdrücklich ausgenommen. |
| Zahnnotfälle | Bis zu 450 USD Notwendige akute Schmerzbehandlung natürlicher Zähne. Kein allgemeiner Schutz für Zahnersatz oder bereits geschädigte Zähne. |
| Überführung im Todesfall | Bis zu 50.000 USD Transport beziehungsweise Rückführung. Beisetzung, Einäscherung und Trauerfeier sind nicht eingeschlossen. |
| Aufgegebenes Fluggepäck | Bis zu 1.000 USD Bestimmte äußere Beschädigungen, endgültiger Verlust oder Raub. Die Bedingungen sehen eine Ergänzung zur Entschädigung der Airline vor und verlangen entsprechende Nachweise. |
| Private Haftpflicht | Bis zu 35.000 USD Für versicherte Haftpflichtschäden. Unter anderem sind Schäden durch die Nutzung von Kraftfahrzeugen und Booten in diesem Abschnitt ausgeschlossen. |
| Rechtsverteidigung und gerichtliche Sicherheitsleistungen | Bis zu jeweils 3.000 USD Die Übersicht führt beide Positionen getrennt auf. Rechtsverteidigung ist mit dem Zusatz „not traffic“ versehen; die weiteren Voraussetzungen stehen im Haftpflichtabschnitt. |
| Unfalltod in erfassten öffentlichen Verkehrsmitteln | Bis zu 25.000 USD Kein allgemeiner Unfalltodschutz für jede Aktivität. Der zugehörige Abschnitt schließt Personen unter 14 sowie über 65 Jahren aus. |
| Ersatzdokumente nach Diebstahl | Bis zu 500 USD Unterstützung und Kosten für vorläufige Ersatzdokumente, etwa für Reisepass oder Führerschein. Kein pauschaler Ersatz bei jedem Verlust. |
| Besuch bei längerem Krankenhausaufenthalt | Bis zu 85 USD pro Tag, höchstens 10 Tage Unterkunft einer benannten Begleitperson nach mehr als fünf Krankenhaustagen. Die Übersicht nennt außerdem Hin- und Rückflug in Economy; Verpflegung ist nicht eingeschlossen. |
| Transport mitversicherter Begleitpersonen | Bis zu 1.500 USD Unter den beschriebenen Voraussetzungen, wenn die versicherte Erkrankung oder der Unfall die Fortsetzung der Reise verhindert. |
Bei den aufgeführten Geldleistungen steht in der Übersicht überwiegend „NIL“ beziehungsweise 0 USD als Selbstbehalt. Das hebt die Ausschlüsse nicht auf. Die Angabe „5 days“ beim Krankenbesuch wird im Text als Krankenhausaufenthalt von mehr als fünf Tagen erläutert. Die Einzelbeträge dürfen nicht ohne Weiteres zu einer Gesamtdeckung für denselben Schaden addiert werden.
Kilimandscharo und Marathon: Was du zusätzlich klären solltest
Für unsere Kili-Reisen ist vor allem diese Unterscheidung wichtig: Medizinischer Transport ist nicht dasselbe wie Rettung am Berg. Auf PDF-Seite 5 sind Rettungskosten aus der beschriebenen Transportleistung ausdrücklich ausgeschlossen. Eine Zusage für Trekking bis 5.895 Meter, Höhenkrankheit oder eine Helikopterrettung finde ich in dieser Fassung nicht.
Die allgemeinen Ausschlüsse auf Seite 9 nennen außerdem gefährliche Sportarten, Wettbewerbe, Sport und Vorbereitung beziehungsweise Training, sofern sie nicht ausdrücklich eingeschlossen sind. Die erwähnte Definition der gefährlichen Sportarten ist in den vorgelegten zwölf Seiten nicht enthalten. Für den Kilimanjaro Marathon, eine Besteigung oder eine Radtour deshalb die konkrete Aktivität schriftlich beim Versicherer bestätigen lassen. Eine bezahlte Pflichtversicherung allein belegt diesen Schutz nicht.
Auch bei einer Safari lohnt sich eine gezielte Rückfrage: Der Text enthält einen weit gefassten Ausschluss für bestimmte Fahrzeugnutzungen einschließlich „off road“. Ob eine normale geführte Safari auf Parkpisten darunter fällt, ist hier nicht erklärt. Daraus lässt sich weder eine pauschale Safari-Deckung noch ein Ausschluss jeder Safari ableiten.
Vorerkrankungen, Epidemien und Gepäck: die Grenzen hinter der Tabelle
- Vorerkrankungen: Die Bedingungen schließen deren Behandlung grundsätzlich aus, beschreiben aber auch eine begrenzte Erstversorgung bei einem lebensbedrohlichen Notfall. Ein gesonderter Höchstbetrag für diese Ausnahme steht nicht in der Leistungsübersicht. Lass dir den Schutz für deine Vorerkrankung vorab bestätigen (PDF-Seiten 3, 5–6).
- Epidemien und Pandemien: Solche Schäden sind grundsätzlich ausgeschlossen, soweit die besonderen Bedingungen keine Ausnahme vorsehen. COVID-19 wird ausdrücklich in der Übersicht genannt. Eine entsprechende ausdrückliche Zusage für Ebola ist dort nicht enthalten; aus der COVID-19-Nennung folgt kein allgemeiner Schutz bei anderen Ausbrüchen (Seiten 1, 6 und 9).
- Gepäck: Der ausgewiesene Baustein betrifft aufgegebenes Fluggepäck. Kratzer, kleinere Risse, Schäden am Inhalt und mehrere weitere Fälle sind ausgeschlossen. Als endgültig verloren gilt Gepäck nach der beschriebenen Regel erst nach 21 Tagen. Für den Anspruch werden unter anderem der Gepäckschadenbericht der Airline, kurz PIR, und deren abschließende Abrechnung benötigt (Seiten 6–7).
- Verpasster Anschluss oder Reiseabbruch: Die Nachweisliste erwähnt solche Schadenarten. In der Leistungsübersicht auf Seite 1–2 steht dafür aber kein eigener Betrag. Eine Liste einzureichender Belege ist noch keine Leistungszusage (Seiten 10–11).
92 Tage oder 30 Tage? Diese Angaben passen noch nicht zusammen
Auf dem Deckblatt stehen 92 Tage; auch die öffentlichen NIC-FAQ nennen bis zu 92 Tage. Auf PDF-Seite 10 findet sich zugleich eine allgemeine Ausschlussklausel für Ausgaben nach 30 Tagen seit der Ankunft in Tansania. Auf Seite 4 steht eine weitere, anders formulierte 30-Tage-Passage. Welche Regel für einen konkreten Vertrag maßgeblich ist, sollte NIC schriftlich klären. Wir machen daraus keine eigene Verkürzung auf 30 Tage und versprechen auch keinen widerspruchsfreien 92-Tage-Schutz.
Verlängerung: Die FAQ beschreiben eine Verlängerungsmöglichkeit, während auf Seite 4 die Vertragsdauer als nicht erneuerbar bezeichnet wird. Plane einen längeren Aufenthalt deshalb erst mit einer konkreten Bestätigung zu Zeitraum und Leistungen.
Im Schadenfall: früh melden und Belege aufheben
Die Police verlangt, die Assistance so schnell wie möglich zu kontaktieren. Die auch in den offiziellen NIC-FAQ genannte internationale Notfall- und Schadenhotline ist +356 2248 0218. Halte Policennummer, Namen, Aufenthaltsort, Rückrufnummer und eine kurze Schilderung bereit.
Selbst organisierte Leistungen sollen vorher abgestimmt und genehmigt werden; für dringende Notwendigkeit nennt der Text eine Ausnahme. Medizinische Soforthilfe nicht wegen einer ausstehenden Kostenzusage verzögern. Rechnungen, ärztliche Berichte und gegebenenfalls Airline- oder Polizeinachweise aufbewahren.
Für Erstattungsanträge nennt Seite 10 eine Meldung innerhalb von 30 Tagen bei sonstigen versicherten Ereignissen beziehungsweise 90 Tagen bei Unfällen im Baustein „Personal Accidents“. Diese Fristen ersetzen nicht die sofortige Kontaktaufnahme. Nutze die Assistance- und Erstattungskontakte deiner eigenen Police; sie können sich je nach Fassung unterscheiden.
Eigene Auslandskrankenversicherung beibehalten
Das Auswärtige Amt empfiehlt zusätzlich eine Auslandsreise-Kranken- und Rückholversicherung. Für den Kilimanjaro solltest du ausdrücklich klären, ob Trekking bis 5.895 Meter, Such- und Bergrettung sowie medizinischer Rücktransport abgesichert sind. Aus dem NIC-Pflichtnachweis allein lässt sich dieser umfassende Schutz nicht ableiten.
Eine zusätzliche Evakuierungshilfe erklärt der Ratgeber zu AMREF Flying Doctors. Auch sie ersetzt keine vollständige Reisekrankenversicherung.
Gilt die NIC-Pflicht auch am Kilimanjaro Airport?
Ja. Der Kilimanjaro International Airport liegt auf dem Festland. Bei erster Einreise dort brauchst du grundsätzlich NIC, sofern keine Ausnahme oder Anerkennung einer bereits vorhandenen Police greift.
Dasselbe Prinzip gilt für Dar es Salaam und eine Einreise aus Kenia über die Landgrenze, zum Beispiel bei Namanga. Entscheidend ist die tatsächliche Einreise nach Tansania.
Für die weitere Planung findest du hier private Tansania-Safaris und mögliche Reisedauern sowie Hinweise zur Sicherheit am Kilimanjaro.
Deine kurze Checkliste für den Versicherungsnachweis
- Route: Erster Einreisepunkt und vorhandene NIC- oder ZIC-Police passen zusammen.
- Daten: Alle Reisenden sind korrekt erfasst; das Zertifikat deckt den gesamten Aufenthalt ab.
- Nachweis: Zertifikat und QR-Code offline gespeichert und ausgedruckt; bei geplanter Barzahlung die Rechnung mitgenommen und den Ablauf geklärt.
- Eigener Schutz: Auslandskrankenversicherung und geplante Aktivitäten zusätzlich geprüft.
Visum und Versicherung sind unterschiedliche Unterlagen. Weiter geht es mit den Reiseinformationen zu Einreise, Gesundheit und Dokumenten und der Anleitung zum Tansania-Visum.
Gültigkeit, Änderungen und Erstattung
Wie lange gilt die NIC-Versicherung?
NIC nennt bis zu 92 Tage, und auch die uns vorgelegte Police weist diesen Zeitraum aus. Im Bedingungstext stehen jedoch zusätzlich 30-Tage-Klauseln. Prüfe deine konkreten Vertragsdaten und lass diesen Widerspruch schriftlich klären, insbesondere bei einem längeren Aufenthalt. Die Fundstellen erläutern wir unter Laufzeit und offene Punkte.
Kann ich während der Gültigkeit mehrfach einreisen?
NIC nennt mehrere Einreisen innerhalb der gültigen Versicherungsperiode. Die Laufzeit beginnt dadurch nicht jeweils neu. Bei einer Zwischenreise in ein anderes Land solltest du zusätzlich dessen Einreise- und Versicherungsanforderungen prüfen.
Was gilt, wenn ich länger als 92 Tage bleibe?
Die öffentlichen NIC-FAQ beschreiben eine Verlängerung vor Ablauf. In den uns vorliegenden Bedingungen steht dagegen, dass die Vertragsdauer nicht erneuerbar ist. Lass dir deshalb von NIC schriftlich bestätigen, welche Anschlusslösung mit welchem Zeitraum und Leistungsumfang für deinen Aufenthalt gilt. Eine automatische Verlängerung ist nicht zugesagt.
Ist eine kurze Safari günstiger versichert?
Die geprüfte Paketauswahl zeigt einen Grundpreis von 44 USD pro Erwachsenem und Alters- beziehungsweise Gruppenrabatte. Einen tageweise günstigeren Kurzreisetarif weist sie dort nicht aus. Maßgeblich ist der Gesamtbetrag im Antrag.
Mein Name, die Passnummer oder das Reisedatum ist falsch – was tun?
Kontaktiere NIC mit deiner Referenz und den erforderlichen Korrekturen. Lass dir die Änderung beziehungsweise das korrigierte Zertifikat bestätigen. Verlasse dich bei der Einreise nicht auf eine Police mit abweichenden Daten; kaufe bei einem ungeklärten bestehenden Vorgang aber auch nicht vorschnell erneut.
Bekomme ich bei einer abgesagten Reise mein Geld zurück?
Die NIC-FAQ lassen Erstattungen abhängig vom Zeitpunkt und den Erstattungsregeln zu. Die vorgelegten Bedingungen schließen auf Seite 3 eine vollständige oder teilweise Prämienerstattung aus, sobald die Police in Kraft oder abgelaufen ist. Kläre den konkreten Stornozeitpunkt vorab mit NIC; eine pauschale Erstattungszusage lässt sich daraus nicht ableiten.
Brauche ich trotz deutscher Reisekrankenversicherung NIC?
Grundsätzlich ja, wenn du unter die Festland-Pflicht fällst und kein anerkannter ZIC-Nachweis für deinen Fall vorliegt. Eine deutsche Auslandskrankenversicherung allein befreit nicht von der vorgeschriebenen Einreiseversicherung. Die private Police bleibt für den persönlichen Schutz wichtig.
Reicht meine NIC-Police auch für Sansibar?
Bei erster Einreise auf dem Festland und gültiger NIC-Police brauchst du für die anschließende Reise nach Sansibar grundsätzlich keine zweite Pflichtversicherung. Prüfe den gesamten Reisezeitraum. Bei bereits gekaufter ZIC-Police und Festland-Ankunft gelten die Hinweise zur Anerkennung vorhandener Policen.
Ist eine Kilimandscharo-Besteigung mit NIC versichert?
Aus der vorgelegten Police lässt sich kein umfassender Schutz für die Besteigung ableiten. Rettungskosten sind im Abschnitt zum medizinischen Transport ausgeschlossen; dazu kommen Sportausschlüsse. Lass dir Trekking bis 5.895 Meter, Höhenkrankheit, Such- und Bergrettung sowie Rücktransport schriftlich bestätigen und stimme deine eigene Reiseversicherung darauf ab. Details stehen unter Kilimandscharo und Marathon.
Quellen und geprüfte Unterlagen
Quellen geprüft am . Die Leistungsauswertung bezieht sich weiterhin auf die im Oktober erhaltene Police. Paketauswahl und Zahlungsabbildungen behalten ihre angegebenen Aufnahme- beziehungsweise Prüfdaten. Offene Fragen zu Laufzeit, Verlängerung und Aktivitäten sind dadurch nicht schriftlich geklärt.
- NIC Inbound Travel Insurance Policy: anonymisierte, von einem Reisenden bereitgestellte Fassung, von uns am 25. Oktober 2026 geprüft. PDF-Seiten 1–2: Leistungsübersicht; 3–11: Bedingungen; 12: Kontakte und Bestätigung. Ein eindeutiger Versionsstand ist nicht angegeben. Die Kundendatei wird nicht zum Download veröffentlicht. Die Tabelle ist unsere Zusammenfassung dieser Fassung, keine allgemein verbindliche Zusage für alle NIC-Verträge.
- Finanzministerium: Mitteilung zum Beginn und ersten Einreisepunkt – veröffentlicht von der Botschaft in Rom am 27. September 2026.
- NIC-Paketauswahl und NIC-FAQ – Tarife, Rabatte, Laufzeit, Zahlung und Kontakt.
- Tanzania High Commission London: Mandatory Travel Insurance – gegenseitige Anerkennung und Hinweise zum Versicherungsschutz.
- Auswärtiges Amt: Reise- und Sicherheitshinweise Tansania – Einreiseversicherung und Anerkennung von NIC und ZIC; unverändert gültig seit 30. September 2026.
- Britische Einreisehinweise: Pflichtversicherung für Tansania – erster Einreisepunkt und Sonderregel für vor dem 1. Oktober 2026 gekaufte ZIC-Policen.
- NIC: offizielle FAQ zur Einreiseversicherung – veröffentlichte Leistungsbereiche; konkrete Höchstbeträge sind dort nicht ausgewiesen.
Hinweis zu externen Angeboten: Die verlinkten Antragsportale und Dokumente werden von den jeweiligen Anbietern bereitgestellt; deren Inhalte und Abläufe können sich ändern. Unsere Anleitung dient der Orientierung. Ob und in welcher Höhe Kosten erstattet werden, entscheidet der zuständige Versicherer anhand der Police und des konkreten Schadenfalls. Aus diesem Beitrag ergibt sich keine Zusage einer Kostenerstattung.
Für die Einreise gelten die aktuellen Behördenvorgaben; für Versicherungsleistungen die Bedingungen deiner ausgestellten Police. Prüfe beides vor der Abreise erneut.
Die Versicherung ist ein Teil deiner Reiseplanung
Für eine Safari, den Kilimanjaro und einen Anschlussaufenthalt auf Sansibar sollten Ankunft, Transfers und Reiseablauf zusammenpassen. Hier findest du die nächsten Planungsschritte.